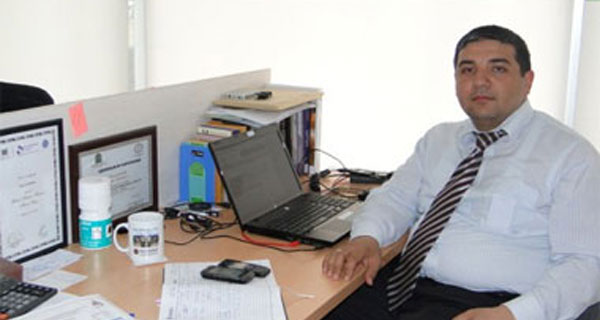
“Nikoilbank”ın meneceri Anar Yusifzadə: “Bu gün bazara çıxardığımız məhsul həm qanunvericiliyin tələblərinə, həm də şəriət qaydalarına tam cavab verir”
Faiz almaq və vermək islam qaydalarına ziddir. Bunun müsəlmanlara haram burulduğuna dair “Qurani Kərim”də də bir neçə ayə var. Bu səbəbdən faizsiz bankçılıq prinsiplərinə sadiq bank sistemi müsəlmanlar üçün daha cazibəli görünür.
Qlobal maliyyə böhranının hökm sürdüyü son bir necə ildə dünyada İslam bankçılığı ildə təxminən 15 faiz genişlənib. 1975-ci ildə ilk müasir islam kommersiya bankı - Dubay İslam Bankının qurulmasından etibarən sürətlə artan islam banklarının sayı 300-ü, aktivlərinin həcmi isə 250 milyard dolları ötüb.
İslam bankçılığının inkişafındakı sürətli böyümə artıq Azərbaycanda da müşahidə olunur. Belə ki, “Azərbaycan Beynəlxalq Bankı, “Turanbank”, “Əmrahbank” və “Kövsərbank”dan sonra “Nikoilbank” da Azərbaycanda ilk dəfə islam bankçılığı məhsullarını müştərilərinə təklif etməyə başlayıb. “Nikoilbank”ın biznesin inkişafı departamenti yanında islam bankçılığı məhsulunun inkişafı üzrə aparıcı meneceri Anar Yusifzadə Lent.az-a bildirib ki, onlar hələ bir neçə ay əvvəl “Vadiə əd Damənə” islam bankçılığı məhsulunu tətbiq etməyə başlayıb.
“Vadiə əd Damənə” nədir?
Xatırladaq ki, “Vadiə əd Damənə” ərəbcə “zəmanətli qoruma” deməkdir. “Vadiə əd Damənə” bir müqavilə forması olaraq, iki cürdür. Biri “Wadih yad Damanah”, digəri isə “Wadih vəl Amanah” adlanır. “Wadih yad Damanah” əslində bizim dilimizdə “zəmanət”, “Wadih vəl Amanah” isə “əmanət” deməkdir.
Anar Yusifzadənin fikrincə, islam bankçılığında 3 əsas şərt var ki, bunsuz göstərilən xidmətlər islam bankçılığına uyğun sayıla bilməz. Bunlardan biri indi Azərbaycanda geniş yayılan sələmlə oxşarlığı olan “riba”dır. Ekspert deyir ki, “sələm” sadəcə artan pul, “riba” isə həm artan, həm də azalan pul mənasındadır: ““Qurani Kərim”də onun adı “sələm” yaxud da “artan pul” yox, məhz “riba” göstərilib. “Riba” termin olaraq, onu özündə ehtiva edir ki, bu pul həm arta, həm də azala bilər. Yəni nə borc verənə, nə də borc alana zülm olmasın. Ribada borc alanın pulunun üzərinə pul gəlmir. Borc verənin isə verdiyi pulunun üzərindən azalmır. Bu, çox önəmli məsələdir. Çünki biz real həyatda adətən, sələmdən danışırıq. Sələm isə sadəcə artan pul olduğundan borc alanın haqqı tapdanır. Bu isə islam ənənələrinə ziddir”.
İslam bankçılığının ikinci mühüm şərti ğarar, üçüncüsü isə maisrdir. “Ğarar” qeyri-müəyyənlik deməkdir. Məsələn, kimsə məişət əşyası almaq üçün başqasından 100 manat borc götürüb və razılaşmaya əsasən, borc 3 gün ərzində ödənsə 101, 5 günə ödənsə 105 manat olacaq və sair. Yəni burada qiymət qeyri-müəyyən şəkildə dəyişir. “Maisr” isə bir növ qumar, şansa buraxmaq mənasındadır. Buna misal olaraq, sığortanı xidmətlərini qeyd etmək olar. Əslində isə sığorta xidməti sığorta ediləni ehtimal olunan risklərdən qorumaq üçündür. Ancaq sığorta sistemi daha çox qumar prinsiplərini özündə birləşdirən ehtimallara əsaslanır.
Anar Yusifzadə deyir ki, islam bankçılığında riba, ğarar və maisrin olması vacibdir və bu şərtlərdən biri olmadıqda təklif olunan xidmətlər islam bankçılığına uyğun sayılmır.
İslam bankçılığında 4 şərt
Bir məsələ də var ki, islam bankçılığından borc verənin borc alana faiz tətbiq etmədiyi barədə təsəvvürlər heç də bizim düşündüyümüz kimi deyil. Belə ki, faiz məsələsi adi bank xidmətlərində olduğu kimi, islam bankçılığını şərtləndirən amillərdən biridir. Elə Anar Yusifzadə də təsdiq edir ki, islam bankçılığı 4 əsas sütun üzərində qurulub və bunlardan biri borcdur: “Bəli, islam bankçılığında borc faizsiz verilir. Yəni mən borc alana 1000 manat verirəmsə, elə 1000 manat da qaytarmalıdır. Ancaq artıq məbləğdə qaytarılma əvvəlcədən sövdələşmə olmadan mümkündür. Məsələn, hədiyyə olaraq borc alan şəxs özü istədiyi zaman borc verənə hədiyyə verərsə, bu, qəbulolunandır. Lakin əvvəlcədən qarşılıqlı sövdələşmə olmamalıdır, varsa deməli, islami prinsiplər pozulmuş sayılır”.
İslam bankçılığında investisiya yönümlü kredit mexanizmləri də fərqlidir. Məsələn, tərəflər şərikli qaydada bizneslə məşğul olmaq istəyir. Qarşılıqlı razılaşma əsasında hər hansı sahəyə investisiya qoyulur və layihə gəlir gətirəndə o gəlirlər müəyyən edilmiş paya uyğun olaraq bölünür. Yaxud da layihə uğur qazanmayanda da zərər eyni qaydada hər iki tərəfə dəyir. İslam bankçılığının üçüncü əsas sütunu “murabaha”, yəni ticarətdir.
Murabaha o deməkdir ki, biri hər hansı malı 100 manata alıb 120 manata satır. Bu zaman ödəniş müəyyən müddətdən sonra ödənilə bilər. Yəni murabahanın kreditlə bənzəri çoxdur.
Anar Yusifzadə deyir ki, islam bankçılığının fəlsəfəsinə əsasən pulu kreditə vermək, pulu satmaq olmaz. Çünki islam qaydalarında pulun qiyməti yoxdur. Pul özü qiymətləndirici bir vasitədir, onun özünün dəyəri ola bilməz – islam bankçılığı bunu belə qarşılayır. Onun fikrincə, elə iqtisadi nəzəriyyədə də pulun qiymətindən yox, sadəcə nominal dəyərindən bəhs edilir. Nəhayət, islam bankçılığının dördüncü əsas sütunu icarə hesab olunur. Azərbaycanda bu növ kreditlərə daha çox lizinq xidmətləri aid edilir.
Beləliklə, islam bankçılığının əsas mexanizmləri 4 əsas prinsipdən ibarətdir. Həmçinin icarənin, ticarətin, investisiyaların və borcun özünün bir neçə növü var. Ona görə də “islam bankçılığı” dedikdə sadəcə faizsiz bankçılıq deyil, başqa şərtlərlə göstərilən xidmətlər də nəzərdə tutulur.
“Nikoilbank”ın meneceri deyir ki, söhbət sadəcə borcdan gedirsə, orada faiz yoxdur. İnvestisiya məqsədli bank xidmətlərində isə faiz nisbət olaraq var. Məsələn, investisiyada tərəflər ümumi xərcin neçə faizini qoyursa, o nisbətlə də gəlir götürür. İnvestisiya gözlənilən nəticəni vermədikdə də dəyən zərər həmin nisbətlə zərər bölünür. Bu qayda ticarət və icarə xidmətlərində də tətbiq olunur.
Yeri gəlmişkən, hazırda “Nikoilbank”ın islami bank xidmətləri bu istiqamətlərin yalnız bir istiqamətini, depozit xidmətini əhatə edir. Anar Yusifzadə deyir ki, müştərilərə təklif etdikləri bu xidmət növü əslində iki əsasla tənzimlənir. Bunlardan biri “Banklar haqqında” qanuna, eləcə də digər hüquqi-normativ aktlara söykənir: “Biz əhaliyə islam bankçılığı məhsullarını təqdim etmək istəyiriksə, onda ikinci olaraq şəriət qaydalarına əsaslanmalıyıq. Biz Fiqh al Muamalatdan qaydalar götürdük ki, hansı istiqamətdə ondan istifadə edə bilərik. Bu gün mənim qarşıma qoyulan bir hədəf o idi ki, mən həm ölkənin qanunvericilik bazasını, həm də şəriət qaydalarını götürüb bir-birinə uyğun gələn istiqamətləri müəyyənləşdirim. Buna əsasən də biz məsullarımızı bazara çıxarırıq”.
Menecer hesab edir ki, onların bazara birinci çıxardıqları məhsul həm qanunvericiliyin tələblərinə, həm də şəriət qaydalarına tam cavab verir. Anar Yusifzadənin fikrincə, bank məhsulları aktiv və passiv olmaqla iki cürdür: ”Biri depozitdir - insanlardan cəlb olunan vəsaitlərdir, digəri insanlara təklif etdiyimiz kreditlərdir. Biz artıq passiv tərəfdən fiqh məhsulları yaratmışıq. Digərinin üzərində isə hazırda iş gedir. Yəni bu, gəlirsiz hesabdır, halaldır, həm də sərfəlidir. Hazırda gəlirli hesab üzərində də işləyirik. Yəni insanlar pul yerləşdirdikdən sonra həm qanunvericiliyə uyğun, həm də şəriətə zidd olmayan bir müqavilə formatı insanlara təklif edirik. Orada insanlar həm də qazanc götürəcəklər. Müəyyən bir müddət keçdikdən sonra bank müəyyən ticarət əməliyyatı keçirib onun gəlirini müştəriyə verəcək”.
Şəriət qaydaları ilə lizinq
“Nikoilbank” müştərilər üçün digər kredit məhsullarından olan lizinq xidmətlərini tətbiq etmək niyyətindədir. Bankda hesab edirlər ki, hazırda Azərbaycanda təklif olunan lizinqlə islam bankçılığının tələb etdiyi lizinq bir-birindən fərqlidir. Anar Yusifzadənin fikrincə, ənənəvi lizinq xidmətlərinin bəzi şərtləri islam bankçılığına tam uyğun deyil: “Biz o şərtləri dəyişib şəriət qaydalarına uyğunlaşdırmalıyıq. İslam bankçılığında buna KAM deyirlər və indi bu məhsulun da üzərində işləyirik”.
O ki, qaldı mövcud qanunvericiliyin Azərbaycanda islam bankçılığının nə dərəcədə müyəssər olmasına, Anar Yusifzadə deyir ki, hələlik hüquqi baza bank xidmətlərinin bütün spektrini tətbiq etməyə imkan vermir. Ancaq onun fikrincə, müəyyən işlər görülsə, hansısı bir qrup oturub bir araşdırma aparsa, mövcud qanunvericiliklə də islam bankçılığı sahəsində bir çox şeyləri etmək olur: “ Bayaq sadaladığım 4 məhsul nə qədər islam bankçılığına uyğun olsa da, Azərbaycan qanunvericiliyinə də zidd deyil. Yəni bunların mövcud qanunvericilik bazası ilə uyğunlaşması var. Ona görə də milli qanunvericilik ölkədə islam bankçılığı sahəsində bir çox şeyləri reallaşdırmağa imkan verir”.
Bununla belə, menecer hesab edir ki, qanunvericiliyin bir qədər də təkmilləşməsinə ehtiyac var: “Biz istəyirik ki, insanlar islam bankçılığının nə olduğunu, onun hansı şərtlər üzərində qurulduğunu, məhsulların adlarını və onun tətbiqi mexanizmlərini bilsinlər”. Eltac İsazadəç lent.az
 Mobil versiya
 На русском


 ]]>
 21 Yanvar, 2020
 İŞİD-çi terrorçu qadın Norveç hökumətini parçaladı
 Mübariz Qurbanlı: "Əbu Bəkr" məscidinin açılması təmir işlərinin başa çatmasından asılıdır"
 Ağstafanın icra hakimiyyəti başçısı və müavini həbs edildi


 Radikallığı təbliğ edən 216 adda kitabın ölkəyə idxalının qarşısı alınıb
 Məhkəmə Suriyada döyüşməkdə təqsirləndirilən şəxslərlə bağlı qərar çıxardı
 Выполняется отправка...


